
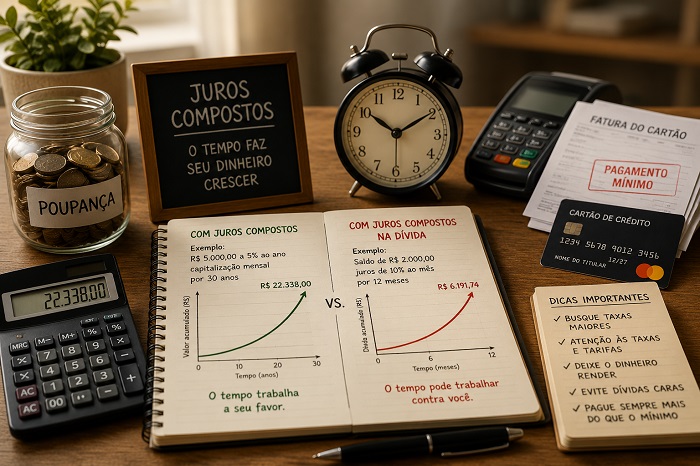
Os juros compostos são uma das principais vantagens de manter dinheiro em uma conta bancária, pois permitem que o investidor receba juros não apenas sobre o valor depositado, mas também sobre os próprios juros acumulados ao longo do tempo. Essa dinâmica, conhecida como "juros sobre juros", possibilita um crescimento mais acelerado do patrimônio.
Por outro lado, esse mesmo sistema pode aumentar consideravelmente o custo de uma dívida. Um exemplo comum ocorre com o uso de cartões de crédito, onde, ao não quitar a fatura integralmente, os juros sobre o saldo devedor são incorporados à dívida, gerando novos juros sobre esse montante.
Os juros compostos podem ser aliados na construção de uma reserva financeira, mas representam um desafio quando estão associados a empréstimos e dívidas. A diferença crucial está em quem recebe os juros e quem os paga.
Para ilustrar a diferença entre juros simples e compostos, considere um depósito inicial de R$ 2.000 em uma conta com taxa de 2% ao ano. Mantendo-se sem novos depósitos ou saques, após um ano, o rendimento seria de R$ 40, resultante da aplicação de 2% sobre R$ 2.000. Nos juros simples, o cálculo é sempre baseado no valor original, não gerando novos juros sobre o montante acumulado.
Porém, quando se utiliza o regime de juros compostos, a situação muda. Com o mesmo depósito de R$ 2.000 e uma taxa de 2% ao ano, mas com capitalização mensal, ao final de um ano o rendimento seria aproximadamente R$ 40,37. Essa quantia representa R$ 0,37 a mais em comparação ao regime simples. Embora a diferença possa parecer pequena em um único ano, ela se amplifica ao longo do tempo.
Ao longo de cinco anos, essa diferença se torna ainda mais significativa, mostrando a importância de investir em contas que aplicam os juros compostos. O crescimento do patrimônio se torna exponencial, tornando o entendimento desse mecanismo essencial para quem deseja administrar suas finanças de maneira eficaz.