
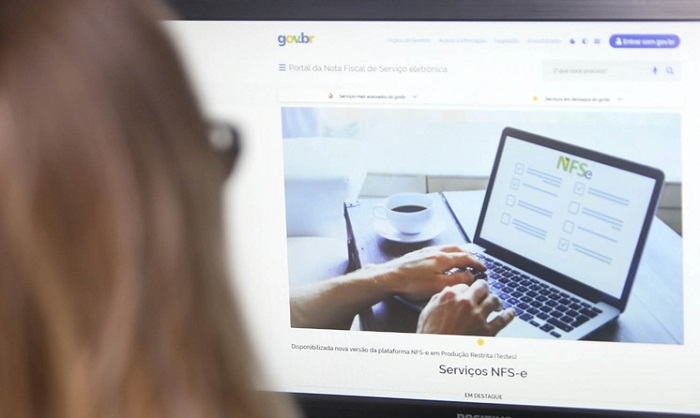
A partir de 3 de agosto de 2026, as empresas que operam sob o regime regular de tributação serão obrigadas a preencher os campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) nas notas fiscais eletrônicas. Essa determinação faz parte da implementação da Reforma Tributária do Consumo, que introduz uma alíquota-teste de 1%, sendo 0,1% referente ao IBS e 0,9% à CBS.
Anteriormente, as empresas tiveram um período de adaptação em que o preenchimento dessas informações era flexibilizado, conforme estabelecido pelo Ato Conjunto RFB/CGIBS nº 1/2025. Durante este intervalo, não houve aplicação de multas ou rejeição das notas fiscais que não apresentassem os novos campos. Com o término desse período de transição, os sistemas de emissão de notas fiscais passarão a validar automaticamente as informações, e as notas que não estiverem em conformidade serão rejeitadas, impedindo a autorização da operação.
Apesar da obrigatoriedade do preenchimento, a apuração dos novos tributos terá um caráter informativo durante a fase inicial. As empresas não sofrerão cobrança efetiva de IBS e CBS em 2026, desde que cumpram as obrigações acessórias estipuladas na legislação. A implementação da cobrança real dos novos tributos está prevista para começar em 2027.
Manuel Fanego, diretor de Rendas Mobiliárias da Secretaria de Planejamento, Finanças e Orçamento, ressaltou que essa medida visa preparar as empresas para o novo sistema tributário. Ele destacou que o período de testes permitirá que os contribuintes ajustem seus sistemas de faturamento e automatizem o preenchimento das informações exigidas, minimizando o risco de falhas que possam comprometer a emissão das notas fiscais.
A Reforma Tributária do Consumo, instituída pela Emenda Constitucional nº 132/2023, representa a maior modificação no sistema de tributação indireta do Brasil desde a Constituição de 1988. O novo modelo visa substituir gradualmente os tributos sobre o consumo pelo IBS, de competência estadual e municipal, e pela CBS, de competência federal. Essa reforma busca simplificar e modernizar a arrecadação tributária no país.